Каждый выданный кредит несет скрытую цену — ожидаемые потери. Банк признает их заранее через резервы, и этот механизм называется стоимостью риска. В рознице она съедает от четверти до половины процентного дохода. Это самый большой налог, который банк платит сам себе.
Почему резервы важнее прибыли
Прибыль можно приукрасить: выдать больше рискованных кредитов под высокий процент и показать рост доходов. Резервы так не нарисуешь — их методологию смотрит регулятор, а недосозданные резервы выливаются в предписания. Поэтому динамика резервов честнее динамики прибыли.
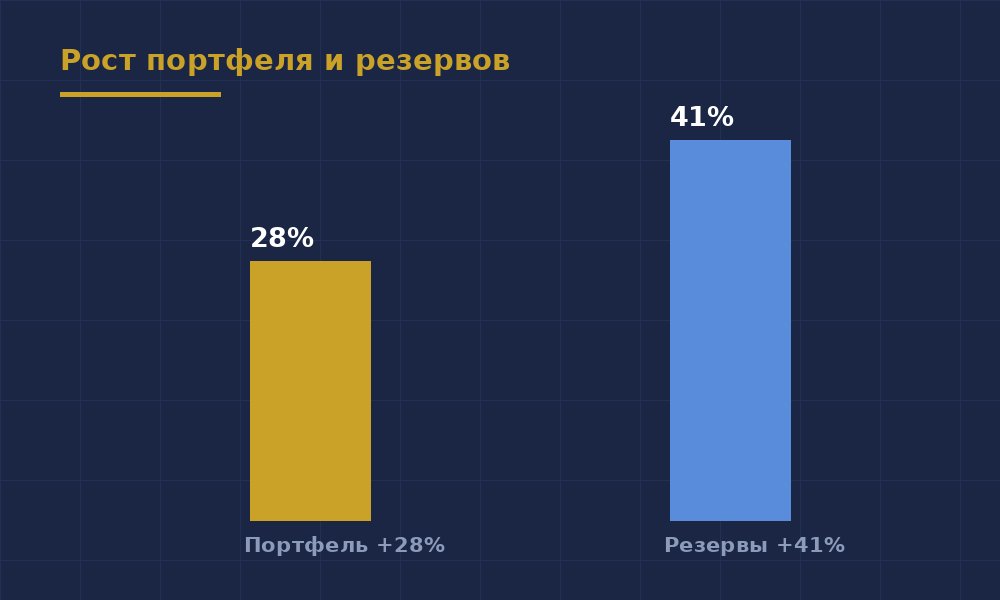
Диагноз по двум цифрам
Портфель растет на 28%, резервы — на 41%? Банк покупает рост ценой качества, через год это вылезет в просрочке. Портфель и резервы растут синхронно — рост здоровый. Резервы распускаются, а портфель стоит — банк проедает подушку ради красивой прибыли. Три картинки, три разных банка.
Что это дает наблюдателю
Стоимость риска видна в отчетности раньше просрочки на 2-3 квартала: сначала растут резервы, потом — дефолты. Кто следит за резервами, тот видит поворот раньше рынка. Это скучный, но рабочий способ предсказывать проблемы банков.
Запомните формулу: маржа — за сегодня, резервы — за завтра. Смотрите завтра.