
История о том, как условия по продукту были выполнены, а обязательства остались…
Исходя из нашего опыта, мы настоятельно не рекомендуем пользоваться продуктом «Деньги до продаж» без предельно внимательного изучения всех его условий и возможных последствий.
Механизм продукта может привести к существенной финансовой нагрузке; при снижении же продаж, изменении алгоритмов площадки, росте рекламных расходов или иных неблагоприятных обстоятельствах заем может стать серьезным источником финансового и эмоционального стресса.
Мы будем добиваться того, чтобы эту конструкцию либо сделали прозрачной “до нажатия галочки”, либо компетентные органы дали оценку вплоть до ее прекращения в текущем виде.
Материал основан на документах продукта «Деньги до продаж», расчетах и личном опыте авторов. Изложенные ниже вопросы о корректности механизма распределения денежных средств направлены на проверку соответствующим структурам. Сам факт направления жалобы не означает установления нарушения.
Пока это история не о том, кто виноват.
Это история о значительно более простом вопросе:
Если кредит был выдан под продажи товара, он был продан, деньги покупатель заплатил, то почему остался долг?
ЧАСТЬ 1: Блажен кто верует
В старом мире торговля выглядела скучно. Предприниматель занимал деньги. Покупал товар. Затем продавал его. Предприниматель возвращал заем.
Разница называлась прибылью.
Сегодня это архаичная, конечно, конструкция.
Современная платформенная экономика гораздо интереснее.
ЧАСТЬ 2: Пока живу надеюсь
Одна экосистема может одновременно:
показать ваш товар покупателю, хранить его, доставить его, принять деньги покупателя, рассчитать вашу выплату, продать вам рекламу, предоставить финансирование – а затем предоставить вам уникальную возможность выяснять, куда именно внутри этой же экосистемы делась выручка.
Предпринимателю при этом остается самая почетная часть бизнес-процесса:
- купить товар;
- оплатить налоги;
- отвечать перед покупателем;
- нести коммерческий риск;
и, если что-то пошло не так, остаться должником.
Очень гармоничное разделение труда.
Если вам мало стресса, то можете еще воспользоваться продуктом от МКК “Озон Кредит” «Деньги до продаж»
Название почти трогательное.
Оно настолько понятно, что человек даже может совершить опасную ошибку – понять его буквально.
Есть товар. Есть будущая продажа. Под товар выдаются деньги. Товар резервируется. Товар продается. Из его продаж погашается финансирование.
В информационных материалах продукта указывалось, что заем предоставляется сроком на 90 дней.
Товары резервируются.
Погашение происходит автоматически 15-го и 25-го числа из продаж зарезервированных товаров.
Если к концу срока товар полностью не продан – продавец доплачивает остаток.
Красиво.
Почти по-человечески.
Деньги → товар → продажа → возврат денег.
Человек без докторской степени по финансовому инжинирингу может даже решить, что если весь профинансированный товар продан, то заем должен, как минимум, заметно уменьшиться.
Наивность иногда дорого стоит.
ЧАСТЬ 3: По плодам их узнаете их…
Оказывается, 90 дней – это вопрос философский
Если открыть уже не красивое описание продукта, а документы, можно познакомиться с другой формулировкой.
Дата возврата определяется как шестой Расчетный день.
А Расчетными днями являются 15-е и 25-е числа месяца.
То есть человеческое выражение:
«90 дней»
превращается в договорное:
«шестой Расчетный день».
Вероятно, это просто еще один вклад цифровых платформ в повышение финансовой грамотности населения.
Пользователь пришел за оборотным финансированием.
Ушел с навыками календарного исчисления.
А потом деньги от конкретного товара превращаются просто в «деньги»
Еще интереснее становится дальше.
Из информационного описания продукта можно получить довольно ясное впечатление: финансирование привязано к определенному товару, а погашение происходит из его продаж.
Но договорные документы предусматривают возможность использования в определенных Расчетных днях денежных средств, полученных Ozon по другим договорам с продавцом.
И тут конструкция приобретает настоящую платформенную элегантность.
На входе:
«Мы финансируем этот товар».
На выходе:
«Для погашения мы берем любые деньги с продаж».
Очень удобно.
Главное – не перепутать, для кого именно.
Несколько займов: теперь начинается настоящее развлечение
Если у продавца одновременно несколько договоров «Деньги до продаж», система становится еще интереснее.
Пункт 2.5.5 Общих условий говорит о направлении средств на погашение задолженности по договору, срок возврата которого наступает раньше.
Хорошо.
Вразрез с маркетинговой моделью вводится правило.
Пометим его Правило 1.
Но непосредственно следующий пункт предусматривает, что при наличии задолженности по нескольким договорам займодавец вправе самостоятельно определить очередность погашения.
Прекрасно.
Ввели правило 2.
И есть возможность решить иначе.
Остается сущая мелочь: предпринимателю понять, какое именно правило было применено к его деньгам в конкретную секунду.
Продался товар.
Покупатель заплатил.
Деньги оказались внутри инфраструктуры Ozon.
И начинается финансовая викторина:
какой заем был погашен?
Тот, под который продан товар?
Тот, срок которого наступал раньше?
Какой-то другой?
Тот, который выбрал внутренний алгоритм?
Было ли потом перераспределение?
Было ли сторнирование?
Менялось ли назначение денег?
И где все это можно увидеть самому?
Если ответ помещается в одну понятную таблицу – прекрасно.
Именно эту таблицу я и хотел бы увидеть.
Товар продан. А долг решил остаться
В моем случае этот вопрос перестал быть академическим.
Товар, под который предоставлялось финансирование, был продан через Ozon.
Денежный поток прошел через инфраструктуру Ozon.
Тем не менее по конкретному договору возникает значительная задолженность.
Именно здесь продукт «Деньги до продаж» начинает звучать особенно выразительно.
Деньги были.
Продажи были.
Товар был.
Товара больше нет.
А долг – есть.
Практически мистическая устойчивость финансового обязательства.
Поэтому я не спрашиваю:
«Куда исчезли деньги?»
Я не утверждаю, что они исчезли.
Я задаю гораздо более неприятный вопрос:
куда именно они были зачислены?
Если они ушли на другой заем – покажите операцию.
Если были перераспределены – покажите перераспределение.
Если Ozon Credit воспользовался правом самостоятельно определить очередность – покажите дату и основание.
Если была корректировка – покажите корректировку.
Это ведь цифровая платформа.
Не средневековый меняла на рынке.
След операции должен существовать.
ЧАСТЬ 4: В поисках земли обетованной
XXI век: Big Data есть. Путь конкретного рубля ищем вручную
В обращениях в Банк России и СРО «МиР» я попросил проверить именно первичные данные.
Не объяснение вида:
«Мы все рассчитали правильно».
А движение денег.
Откуда поступила сумма.
К какому товару относилась.
С каким займом был связан товар.
Какие займы существовали в этот момент.
На какой договор сумма была фактически отнесена.
Какой остаток был до операции.
Какой остаток стал после нее.
Происходили ли затем корректировки.
Это обычная бухгалтерская логика.
Но здесь появляется еще одна замечательная особенность платформенной экономики.
Данные, необходимые для проверки расчета, находятся преимущественно у той же стороны, которая предъявляет расчет.
То есть вам говорят:
«Вы должны».
Вы спрашиваете:
«Покажите почему».
А дальше начинается отдельный жизненный этап.
Именно поэтому цифровые экосистемы иногда напоминают казино, в котором игроку показывают итоговый баланс, но журнал работы рулетки находится у казино.
Я не утверждаю, что рулетка настроена неправильно.
Я прошу показать журнал.
Разница принципиальная.
Получить заем – автоматизировано. Понять заем – пока нет
Отдельного внимания заслуживает автоматическая выдача займов.
Оферта предусматривает продвижение займа через интерфейс личного кабинета, автоматическое подписание направленных индивидуальных условий, а при предусмотренной документами конструкции определенные действия с товаром могут иметь значение для возникновения финансового обязательства.
Цифровизация здесь работает блестяще.
Чтобы получить деньги, человеку желательно мешать как можно меньше.
Баннер.
Кнопка.
Галочка.
Автоматизация.
Еще немного автоматизации.
Готово.
Финансирование возникло.
А потом предпринимателю вдруг хочется понять судьбу выручки.
И тут автоматизация несколько стесняется.
Появляются:
общие условия;
индивидуальные условия;
Расчетные дни;
несколько займов;
очередность исполнения;
внутреннее распределение;
возможное перераспределение;
сторнирования;
технические журналы.
Получается изумительная асимметрия.
Взять деньги – интерфейс.
Понять, куда они ушли – расследование.
Поэтому перед тем как нажать очередную красивую галочку в кабинете маркетплейса, я бы рекомендовал проделать упражнение, которое современные интерфейсы очень не любят:
подумать.
Потом еще раз.
Потом еще раз.
Примерно к двухсотому разу можно открыть Общие условия.
После этого желание нажимать галочку иногда проходит самостоятельно.
Если не проходит – отрежьте себе пальцы, чтоб случайно не кликнуть.
ЧАСТЬ 5: Кесарю кесарево….
Экосистема заботится о вас. Иногда очень плотно
На бумаге продавец остается независимым предпринимателем.
На практике современная платформа может одновременно контролировать огромную часть его экономики.
Она приводит покупателя.
Хранит товар.
Доставляет товар.
Получает деньги.
Рассчитывает выплаты.
Продает рекламу.
Предлагает продвижение.
Предлагает финансирование.
Может участвовать в направлении денежных потоков на погашение этого финансирования.
Предпринимателю остается настоящий простор свободы.
Он свободен:
купить товар;
вложить собственные деньги;
заплатить поставщику;
платить налоги;
рисковать;
и потом внимательно читать условия финансовых продуктов экосистемы.
Иногда складывается впечатление, что селлер здесь нужен прежде всего как орган, который периодически поставляет в систему новый товар, новые деньги и новые обязательства.
Можно бесконечно покупать рекламу, логистику, продвижение, складские услуги и финансовые продукты.
Экосистема всегда найдет способ помочь предпринимателю потратить деньги внутри экосистемы.
Систему, как известно, не обманешь.
Вопрос лишь в том, останется ли после этого достаточно экономики самому предпринимателю.
Отсюда и термин «финканнибализм»
Я использую слово «финканнибализм» не как юридическую квалификацию действий Ozon и не как утверждение о каком-либо установленном нарушении.
Это название экономического эффекта.
Финансовый продукт должен обслуживать бизнес.
Но иногда возникает ощущение, что происходит обратное.
Бизнес начинает существовать для обслуживания финансового продукта.
Предприниматель берет деньги.
Покупает товар.
Продает товар.
Выручка проходит через платформу.
Из выручки происходят удержания.
Остаются обязательства.
Для продолжения торговли снова нужны оборотные деньги.
Снова финансирование.
Снова товар.
Снова продажи.
Снова удержания.
Снова долг.
Получается практически идеальный организм.
Только ест он почему-то предпринимателя.
Финканнибализм
В природе каннибал съедает представителя собственного вида.
В платформенной экономике процесс технологичнее.
Система предоставляет бизнесу ресурс для роста, а затем постепенно может начать поглощать создаваемый этим бизнесом денежный поток.
Реклама.
Комиссии.
Логистика.
Хранение.
Финансирование.
Удержания.
Новое финансирование.
Система становится не инструментом бизнеса.
Бизнес становится топливом системы.
И если после продажи товара предпринимателю снова нужны деньги, чтобы продолжить работать, возникает довольно неприятный вопрос:
ЧАСТЬ 6: по делам им воздастся…
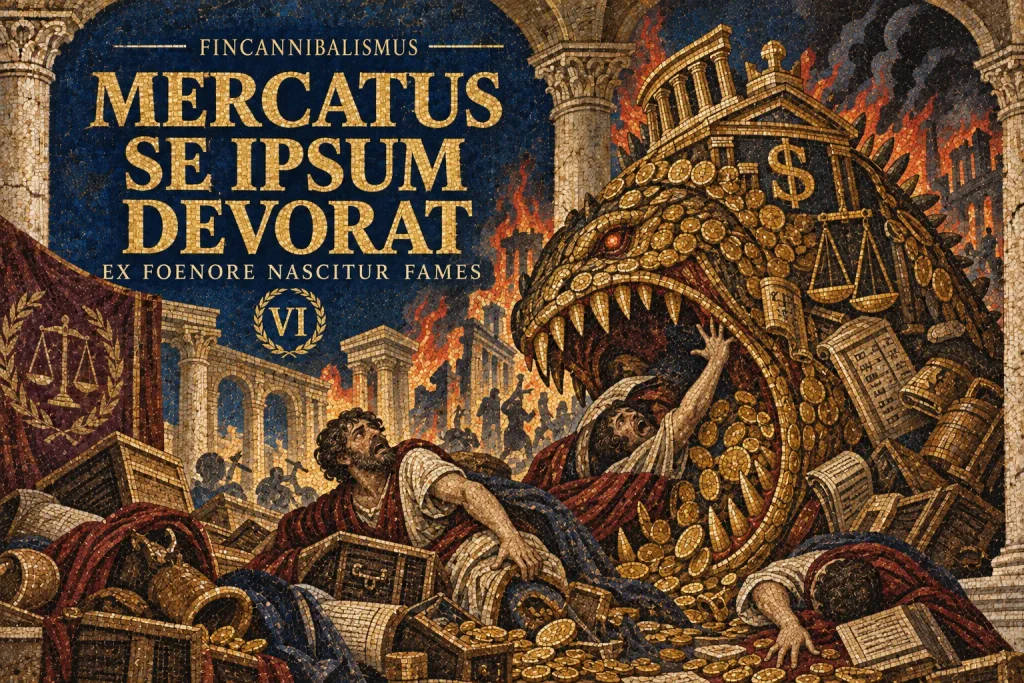
а кто здесь на самом деле кого финансирует?
Жалобы направлены. Теперь хочется увидеть цифры
17 сентября 2026 года я направил обращение в Банк России по ООО МКК «Озон Кредит».
Также направлено заявление в ФАС России относительно информационного представления продукта.
Вопросы поставлены перед СРО «МиР».
Обращения направлены предпринимательскому сообществу.
Я не прошу никого разделять мою оценку.
Мне нужны данные.
И если расчеты Ozon Credit полностью корректны, я буду только рад увидеть такую трассировку.
Потому что правильный расчет обладает одной замечательной особенностью:
его можно показать.
Моя рекомендация продавцам
А пока у меня остается очень простое отношение к подобным продуктам.
Если вам нравится финансовая археология, вы давно мечтали изучить соотношение нескольких пунктов Общих условий, вам интересно самостоятельно выяснять, на какой из нескольких договоров внутренний алгоритм направил выручку, а слово «сторнирование» вызывает у вас приятное возбуждение – возможно, вам будет интересно.
Если же у вас сохранились здравый смысл, вера в Бога и желание спокойно спать по ночам, я бы лично до получения прозрачных ответов на описанные вопросы держался от подобных конструкций настолько далеко, насколько это позволяет интернет.
Особенно от галочек.
Галочка занимает одну секунду.
Последствия этой секунды иногда потом приходится изучать месяцами.
До нажатия любой кнопки я бы хотел получить простые ответы: какую сумму я беру, когда именно должен ее вернуть, из каких именно денег она будет погашаться, что происходит при нескольких займах и смогу ли я сам увидеть полную историю движения каждого рубля.
Если на эти пять вопросов нельзя получить пять коротких ответов – возможно, лучший финансовый продукт в личном кабинете называется:
«Закрыть вкладку».
Ozon Credit дал деньги под товар.
Товар продан.
Покупатель заплатил.
Деньги прошли через платформу.
Долг остался.
Поэтому пока весь мой спор можно сократить до одного предложения:
Вы можете написать сколько угодно страниц условий. Но сначала покажите: где деньги?
А если что-то изменилось? Это уже ваш риск
Есть еще одна деталь, без которой вся конструкция была бы слишком доброй.
Финансирование выдается под товар и предполагаемые будущие продажи этого товара.
Но сами будущие продажи происходят не в вакууме.
Они происходят внутри платформы.
А внутри платформы меняется буквально все:
алгоритмы ранжирования;
выдача;
рекламные механики;
стоимость продвижения;
логистика;
условия хранения;
скорость доставки;
доступность отдельных инструментов;
конкуренция в карточке;
позиции товара;
рекомендации;
и масса других параметров, на которые продавец либо влияет ограниченно, либо не влияет вообще.
Любой человек, который хотя бы какое-то время продавал на маркетплейсе, знаком с этим ощущением.
Сегодня товар продается.
Завтра – значительно хуже.
Почему?
Иногда понятно.
Иногда можно только строить гипотезы.
Что именно изменилось в алгоритме?
Почему упали показы?
Почему изменилась конверсия?
Почему рекламная кампания, которая вчера давала приемлемый результат, сегодня начала съедать маржу?
Продавцу никто не выдает исходный код алгоритма вместе с договором займа.
Но финансовое обязательство почему-то прекрасно существует и без знания этого исходного кода.
Представим элементарную ситуацию.
Платформа рассчитала, что 200 единиц товара способны дать условные 200 денежных единиц будущей выручки.
Под них продавцу предоставили, допустим, 100 единиц финансирования.
Красиво.
Потом что-то происходит.
Товар перестает нормально продаваться.
Не обязательно потому, что он стал хуже.
Не обязательно потому, что предприниматель забыл, как вести бизнес.
Может измениться выдача.
Может ухудшиться логистика.
Может вырасти конкуренция.
Может измениться рекламная экономика.
Может просто произойти что-то внутри платформы, чего продавец вообще не способен увидеть.
И вот вчера для продажи товара условно требовалось тратить на рекламу 7% оборота.
Сегодня – 20%.
Завтра, возможно, еще больше.
Можно продолжать продавать.
Только теперь каждая продажа начинает выглядеть не как бизнес, а как благотворительность в пользу цифровой инфраструктуры.
Можно остановить рекламу.
Тогда товар может продаваться еще медленнее.
Можно снижать цену.
Тогда исчезает маржа.
Можно ждать.
Но срок займа ждать вместе с вами не обязан.
И здесь обнаруживается чрезвычайно удобное распределение ролей.
Прогноз продаж делает система.
Среду продаж контролирует система.
Алгоритмы определяет система.
Рекламную инфраструктуру продает система.
Логистику организует система.
А если прогноз перестал сбываться –
финансируйте разницу сами.
Очень современно.
Риск платформы превращается в риск продавца
Именно здесь, на мой взгляд, находится одна из самых интересных экономических особенностей такой модели.
Если товар продается так, как предполагалось, система работает красиво.
Но если условия внутри самой платформы изменились, последствия изменения ложатся прежде всего на продавца.
Платформа может изменить правила среды.
Финансовое обязательство при этом не меняется.
Алгоритм может перестать давать товару прежний трафик.
Финансовое обязательство не меняется.
Стоимость привлечения покупателя может вырасти с условных 7% до 20%.
Финансовое обязательство не меняется.
Продажа может стать экономически бессмысленной.
Финансовое обязательство не меняется.
Товар может лежать.
Долг – нет.
Получается занятная модель управления рисками:
если прогноз сбылся – финансирование работает.
если прогноз не сбылся – это предпринимательский риск продавца.
Причем часть факторов, которые определяют, сбудется прогноз или нет, находится внутри той самой экосистемы, которая этот финансовый продукт продавцу и предложила.
Почти идеальная конструкция.
Только не для продавца.
Вам продали не деньги. Вам продали прогноз
По сути, предпринимателю предлагают деньги сегодня под ожидание того, что завтра внутри чужой платформы произойдет определенное количество продаж.
Но предприниматель не управляет платформой.
Не управляет ее алгоритмом.
Не управляет органической выдачей.
Не управляет стоимостью внутренней рекламы.
Не определяет логистическую архитектуру.
Не определяет, какую карточку система завтра решит показывать чаще.
Зато отвечает за результат.
Это немного похоже на ситуацию, когда казино само меняет освещение, размер стола, правила прохода в зал и стоимость входа, а игроку говорят:
«Ну вы же сами согласились играть».
Разумеется.
Только интересно было бы заранее знать, что стол тоже иногда переезжает.
Платформа контролирует среду. Продавец финансирует последствия.
Алгоритм меняется у них. Кассовый разрыв возникает у вас.
Если вчера вы продавали с ДРР 7%, сегодня с ДРР 20%, завтра товар исчез из нормальной выдачи, а послезавтра вам предлагается просто внести недостающую сумму самостоятельно, остается только восхититься распределением технологического риска.
Технологии – у платформы.
Алгоритмы – у платформы.
Данные – у платформы.
Риск – почему-то у вас.
А если денег не хватает – ничего страшного.
Финансовая экосистема, возможно, предложит вам еще один финансовый продукт.
Ответы Банка России, ФАС России, СРО «МиР» и других организаций я буду публиковать на Fincannibalism.ru.
Без истерики.
Без конспирологии.
Без заявлений о нарушениях до решения компетентных органов.
Только документы.
Только цифры.
Только движение денежных средств.
Потому что чем сложнее финансовая система объясняет, почему предприниматель все еще должен после продажи товара, тем интереснее становится самый примитивный вопрос:
а деньги-то куда ушли?
Часто ищут по теме
Ozon Credit, Озон Кредит, Ozon Credit отзывы, Озон Кредит отзывы, Деньги до продаж Ozon, Деньги до продаж отзывы, Деньги до продаж для продавцов, займ Ozon, займ Озон, кредит Ozon для продавцов, кредит для селлеров Ozon, финансирование продавцов Ozon, финансирование селлеров, займ для селлера, Ozon Credit долг, долг Озон Кредит, задолженность Ozon Credit, погашение займа Ozon, Ozon Credit суд, жалоба на Ozon Credit, жалоба на Озон Кредит, Банк России Ozon Credit, ФАС Ozon Credit, СРО МиР Ozon Credit, маркетплейсы и кредиты, кредиты маркетплейсов, финансирование маркетплейсов, деньги продавца Ozon, выплаты Ozon продавцам, удержание денег Ozon, задолженность селлера, кредитование продавцов маркетплейсов, проблемы продавцов Ozon, селлер Ozon кредит.