В отчетности банка первой строкой всегда идет процентный доход, и кажется, что это главное. Но спросите любого банкира, за что он спокоен, и услышите про комиссии. Причина простая: проценты зависят от ключевой ставки, конкуренции за вкладчика и стоимости фондирования, а комиссии банк придумывает и считает сам.
Структура дохода розничного банка
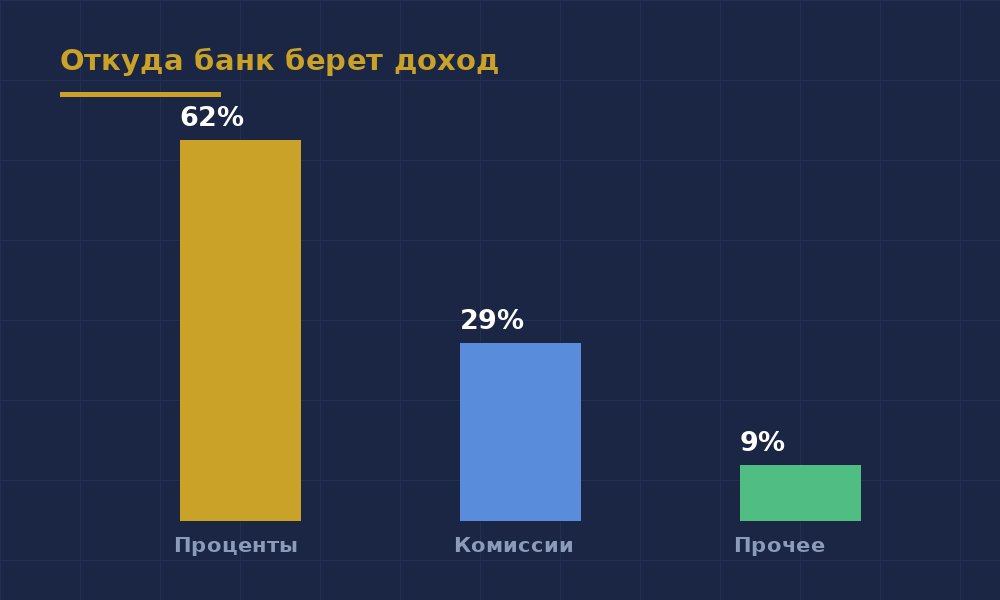
Типичный расклад: 55-65% дают проценты, 25-35% — комиссии, остальное — торговля, валюта, прочие операции. В кризис доля комиссий растет: маржа сжимается, а плату за обслуживание, переводы и пакеты никто не отменял. Именно комиссии держат прибыль, когда кредитование встает.
Что входит в комиссии
Обслуживание карт и счетов, исходящие переводы, эквайринг с бизнеса, страховые надстройки к кредитам, подписки и пакеты. Каждый продукт по отдельности копеечный, вместе — треть выручки. Поэтому банки так настойчиво переводят клиентов на пакеты: пакет предсказуем, его сложно сравнить с конкурентами и легко индексировать.
Как это читать наблюдателю
Если банк резко наращивает комиссионные продукты и поднимает платы — скорее всего, он ждет давления на маржу и готовит подушку. Это ранний индикатор, видный за полгода до отчетности. Обратный сигнал тоже работает: щедрые бесплатные пакеты обычно означают борьбу за долю рынка, а не альтруизм.
Итог: проценты — это про рынок, комиссии — про сам банк. Хотите понять стратегию — смотрите, что происходит с комиссиями.