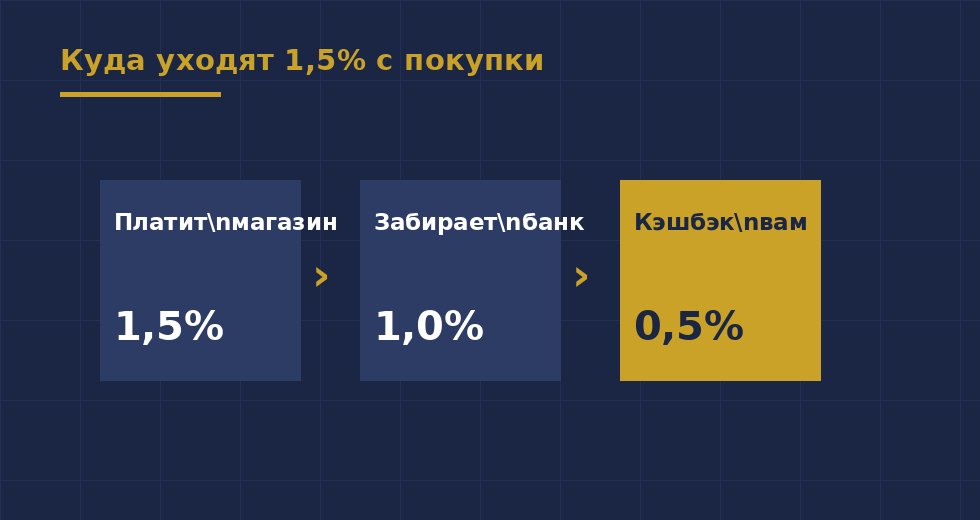
Кэшбэк выглядит подарком банка, но это дележ чужой комиссии. Когда вы платите картой, магазин отдает банку 1-2% за эквайринг. Часть банк оставляет себе, часть возвращает вам баллами или рублями. Вы получаете не подарок, а кусок того, что заплатил продавец.
Почему категории разные
Щедрый кэшбэк там, где маржа продавца высокая: рестораны, развлечения, одежда, маркетплейсы. Там есть чем делиться. А за ЖКХ, налоги и штрафы почти ничего не дают — там комиссия минимальна и делиться нечем. Категории повышенного кэшбэка — это карта чужой маржи, а не забота о вас.
Математика выгоды
Считайте годовую выгоду честно: кэшбэк минус стоимость обслуживания карты и подписки. Часто «щедрая» карта с подпиской проигрывает бесплатной с базовым процентом. Отдельный трюк — лимиты: 5% на рестораны, но не больше 1000 баллов в месяц. Мелкий шрифт съедает половину выгоды.
Как выжать максимум
Платите картой с кэшбэком там, где цену все равно не снизят, и не меняйте поведение ради категорий. Покупать лишнее ради 5% — это уже банк зарабатывает на вас. Лучшая стратегия скучная: одна основная карта под ваши реальные траты плюс одна запасная под акции.
Правило: кэшбэк — скидка, а не доход. Стройте бюджет без него, а приходит — приятный бонус.