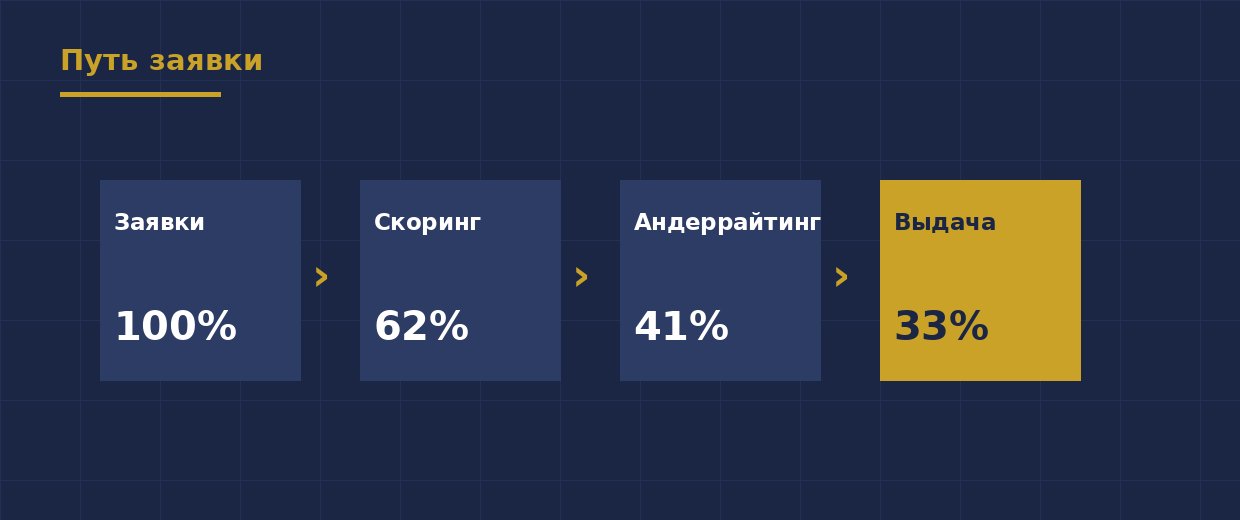
Отказ по кредиту воспринимается лично, но конвейер безлик. Заявка проходит скоринг, проверку документов, лимитную политику — и на каждом этапе отсеивается часть потока. До выдачи доходит около трети заявок, и это нормально для здоровой розницы.
Как работает отсев
Скоринг смотрит на десятки формальных признаков: стабильность дохода, кредитную историю, поведение в приложении, даже время суток подачи заявки. Дальше — сегментные стоп-листы: если в вашей когорте выросла просрочка, режут всех, включая аккуратных. Дешевле отказать тысяче хороших, чем пропустить сотню плохих.
Почему отказы идут волнами
Когда экономика шатается, банки закручивают конвейер превентивно: повышают пороги скоринга и режут лимиты целым профессиям и регионам. Поэтому отказы часто приходят пачками и совпадают у разных банков — все читают одну и ту же статистику просрочки.
Что делать с отказом
Во-первых, не подавать пять заявок подряд: каждая фиксируется в кредитной истории и понижает шансы следующей. Во-вторых, подождать 2-3 месяца и заодно проверить свою историю на ошибки — каждая пятая содержит мусор. В-третьих, помнить: отказ в одном банке не приговор, у каждого своя сегментная карта.
Конвейер не оценивает вас как человека. Он считает вероятность. Понимание этого снимает обиду и добавляет стратегии.