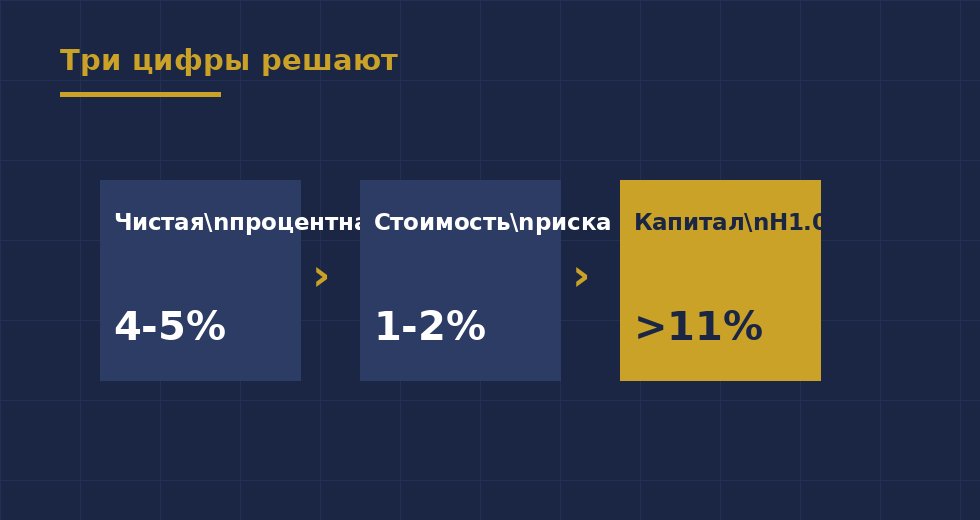
Отчетность банка пугает объемом: сотни страниц, десятки нормативов. Но для быстрого диагноза хватает трех цифр: чистой процентной маржи, стоимости риска и достаточности капитала. Остальное — детали для второго круга.
1. Чистая процентная маржа
Разница между тем, под сколько банк размещает деньги, и тем, под сколько привлекает. Здоровая розница — 4-6%. Ниже 3% — банк работает почти вхолостую, выше 7% — скорее всего, гонится за риском. Маржа в отрыве от остального ничего не значит, она лишь задает вопрос.
2. Стоимость риска
Сколько банк теряет на плохих кредитах в процентах от портфеля. Норма для розницы — 1-2,5%. Если маржа растет вместе со стоимостью риска, рост дутый: банк выдает рискованные кредиты под высокий процент и пока радуется, а платить будет позже. Резервы — самая честная строка отчетности, их проверяет регулятор.
3. Капитал
Подушка, которая гасит убытки. Норматив Н1.0 ниже 10% при растущем портфеле — тревожный знак: расти не на что. Банк с капиталом 13%+ может позволить себе пережить плохой год, банк с 8% — нет.
Десять минут, три цифры, один вывод: маржа отвечает за сегодня, риск — за завтра, капитал — за то, переживет ли банк свое завтра.