
Когда адекватность покинула чат.
Обычно человек, выбирая банк, смотрит на процентную ставку, льготный период, кешбэк и красивое приложение.
Мы предлагаем добавить ещё несколько вопросов:
Самый главный: а что произойдёт, если однажды вы задержите платёж?
Пожалуй, это один из самых недооценённых вопросов во всём банковском маркетинге.
Отсюда вытекают другие вопросы:
– Как именно этот банк взыскивает задолженность?
– Сможете ли вы добиться живого человеческого рассмотрения ситуации?
– Есть ли способ остановить автоматизированный поток контактов, если он выйдет за разумные пределы?
– И насколько комфортно вам будет спорить с организацией, располагающей несопоставимо большими технологическими, юридическими и финансовыми ресурсами?
Это не призыв не возвращать долги.
И это не утверждение, что каждый клиент Сбера столкнётся с подобной ситуацией.
Это предложение до подписания кредитного договора оценивать не только условия получения денег, но и правила отношений с банком тогда, когда всё пошло не по плану.
Потому что взять деньги обычно легко.
Самое интересное начинается потом.
Стоит ли связываться со Сбером?
Каждый решает сам. Мы вам не советуем.
Потому что финканнибализм начинается там, где обслуживание человека заканчивается, а обслуживание финансовой машины продолжается.
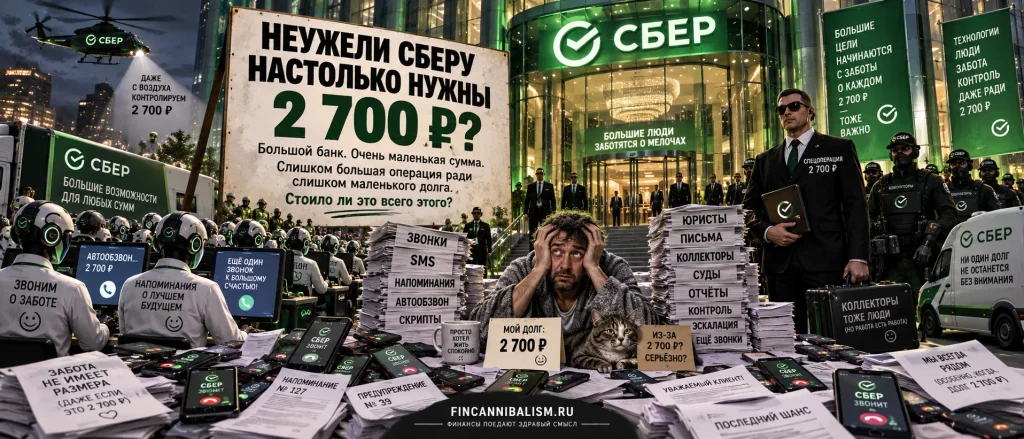
Говорят, что все богатые люди очень жадные. Богатые компании, видимо, тоже. За 2700 рублей крупнейший банк страны готов задействовать всю мощь своей машины. Что такое крохоборство и почему мы рекомендуем не иметь дел со Сбером – в статье ниже.
Nota bene! Сбербанк – экосистема с большими технологиями, развивающей собственной ИИ, суперприложения, инвестиционные платформы и прочее и прочее.
А теперь сравните его мощь с должником и долгом в…
2 700 рублей.
По словам автора этой истории, примерно такая сумма задолженности оказалась настолько важной, что вокруг неё развернулась полноценная телефонная кампания.
Но если Сбер пошел на принцип, то мы тоже. И подали иск в Гагаринский суд г.Москвы. Сразу уточним главное: наличие самой задолженности в судебном споре не отрицается. И сразу уточним, что долг возник из-за бизнес-кредита (для ИП).
Предмет претензий совершенно другой – способы взыскания: частота звонков, серии вызовов с интервалами в несколько минут, меняющиеся телефонные номера и продолжение взаимодействия после жалоб. Именно так сформулирован предмет поданного иска к ПАО «Сбербанк».
То есть сюжет здесь не «человек не хочет платить».
Сюжет скорее такой:
«Мы поняли, что должны. А вы точно уверены, что надо сообщать об этом каждые три минуты?»
Когда напоминание становится производственным процессом
В иске описана довольно впечатляющая хронология.
27 июля – пять вызовов утром за 16 минут.
31 июля – шесть вызовов утром за 26 минут.
2 августа – восемь вызовов.
3 августа – не менее десяти.
Дальше история не заканчивается.
По материалам иска, только за наиболее плотные серии с 27 июля по 9 августа было зафиксировано не менее 62 вызовов или попыток соединения за 14 дней. Отдельно 10 сентября были зафиксированы ещё четыре вызова за шесть минут.
Получается довольно современная банковская модель:
долг маленький – масштаб коммуникационной инфраструктуры большой.
Вероятно, где-то существует сервер, который очень переживает за эти 2 700 рублей.
Самое интересное произошло после обращения в ФССП
3 августа была направлена жалоба в Главное управление ФССП России по Москве.
И здесь начинается уже не сатира.
В официальном ответе от 31 августа 2026 года ГУФССП указало, что в представленных материалах «усматриваются признаки нарушения ФЗ № 230-ФЗ», и сообщило о намерении объявить Сбербанку предостережение о недопустимости нарушения требований закона в части психологического давления при взыскании задолженности.
Обратите внимание на формулировку.
Это не решение суда о виновности банка и не окончательное установление нарушения.
Но это и не:
«Гражданин, вам показалось».
Профильный государственный орган изучил материалы и увидел основания для реагирования.
Именно поэтому в подобных ситуациях я вообще не понимаю популярной логики:
«Ну что жаловаться, это же банк».
Вот именно потому, что это банк, и существует закон.
Закон не говорит: «звоните, пока человек не сдастся»
В иске отдельно приведены ограничения статьи 7 Федерального закона № 230-ФЗ: непосредственное взаимодействие посредством телефонных переговоров или автоматизированного интеллектуального агента ограничено количеством контактов в сутки, неделю и месяц.
Но ещё интереснее статья 6 того же закона.
Она требует действовать добросовестно и разумно и запрещает психологическое давление и злоупотребление правом.
Потому что финансовое обязательство – это всё-таки обязательство.
А не подписка на услугу:
«Каждые три-четыре минуты напоминаем вам, что вы кому-то должны».
«Заплатите – и информирование прекратится»
В материалах иска приводится ещё один любопытный эпизод.
По изложенной истцом переписке с сотрудниками СберБизнеса, после обращения в специализированный чат взыскания сотрудник назвал конкретный договор и сумму задолженности и сообщил, что после внесения платежа информирование будет приостановлено, а пока задолженность существует – продолжится.
Это ещё предстоит оценивать суду.
Но с точки зрения бытовой логики фраза выглядит замечательно.
Примерно:
– Можно перестать звонить?
– Конечно.
– Спасибо.
– После оплаты.
Именно поэтому регулирование взыскания вообще существует: наличие долга не отменяет права человека на нормальное обращение.
И даже после ФССП звонки, по версии истца, не исчезли полностью
После ответа ГУФССП интенсивность звонков, согласно иску, снизилась.
То есть обращение в ФССП фактически помогло.
Но 10 сентября была зафиксирована новая серия – четыре вызова за шесть минут. Их принадлежность той же кампании ещё должна подтверждаться техническими данными банка и оператора связи.
И вот здесь, пожалуй, главный вывод этой истории.
Не тот, что «Сбер плохой».
И не тот, что «долги можно не платить».
А значительно более скучный и поэтому полезный:
Если кредитор взыскивает долг, он тоже обязан соблюдать закон.
При чём здесь финканнибализм?
Финансовая система создаётся для обслуживания экономики и людей. В нормальном мире она – лишь инструмент и должна быть гуманной. Однако в нездоровой среде со слабым контролем она мутирует.
2 700 рублей не отрицаемой задолженности для системы «ничто», но она поглощает абсолютно все. И 2700 рублей и 270 000 и 2 700 000 и даже 270 000 000.
Возникает очень простой вопрос:
в какой момент взыскание 2 700 рублей перестаёт быть рациональным финансовым процессом и превращается в работу системы ради самой системы?
Мы не знаем, сколько Сбербанк фактически потратил на эту историю со взысканием 2700 рублей. Было бы неверно утверждать, что дороже самого долга.
Но мы точно знаем другое: ситуация уже потребовала обращений в банк, рассмотрения материалов ФССП и теперь дошла до гражданского дела в суде. Причём ГУФССП по Москве сообщило, что в представленных материалах усматриваются признаки нарушения 230-ФЗ и что банку будет объявлено предостережение.
Вот это и есть тот момент, когда хочется спросить:
Где здесь экономика, а где уже инерция алгоритма?
Мы можем говорить только о собственном опыте. И наш опыт оказался достаточным, чтобы впредь относиться к любым кредитным отношениям со Сбербанком крайне осторожно.
Не потому, что существует долг.
А потому, что даже небольшая задолженность в нашем случае превратилась в историю, где человеку пришлось обращаться в ФССП и затем в суд, чтобы спорить уже не о деньгах, а о допустимых границах самого взыскания.
Именно поэтому перед очередным предложением:
«Кредит одобрен за две минуты»
мы советуем потратить хотя бы пять минут на другой вопрос:
«А что будет, если однажды я не смогу заплатить вовремя?»